Notenbanken bleiben wachsam.
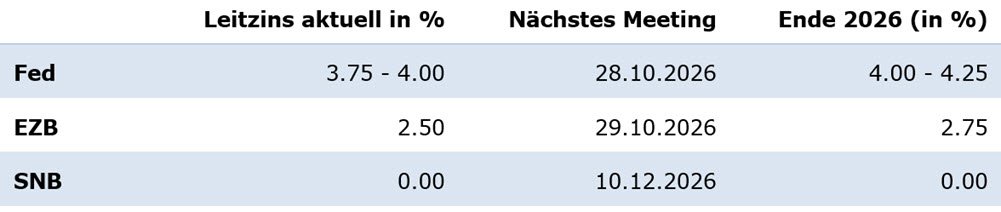
Die grossen Zentralbanken reagieren weiterhin unterschiedlich auf das aktuelle Umfeld, auch wenn der gemeinsame Nenner klar ist: Der Inflationsdruck hat zuletzt wieder zugenommen, vor allem wegen höherer Energie- und Rohstoffpreise. Sowohl die Europäische Zentralbank (EZB) als auch die US-Notenbank haben ihre Leitzinsen zuletzt um jeweils 25 Basispunkte angehoben. Die Schweizerische Nationalbank (SNB) hält dagegen an ihrem Leitzins von null Prozent fest.
EZB und Fed straffen die Geldpolitik.
Die EZB hat ihre Leitzinsen im September wie erwartet um 25 Basispunkte erhöht. Der Einlagesatz liegt in der Eurozone nun bei 2.50 Prozent. Ausschlaggebend ist die Einschätzung, dass die Inflation im Euroraum länger über dem Zielwert verharren dürfte. Entsprechend wurden die Inflationsprognosen für 2027 und 2028 leicht angehoben.
Auch die Fed hat ihre Geldpolitik gestrafft und das Zielband für den Leitzins um 25 Basispunkte auf 3.75 bis 4.00 Prozent erhöht. Es ist der erste Zinsschritt seit Juli 2023. Die robuste US-Konjunktur gibt der Fed Spielraum, trotz Wachstumsrisiken auf die weiterhin zu hohe Inflation zu reagieren und mit der Zinserhöhung ein restriktiveres geldpolitisches Signal zu setzen.
Die SNB hat ihren Leitzins unverändert bei null Prozent belassen und damit vorerst auf eine Straffung verzichtet. Aus ihrer Sicht hat sich der mittelfristige Inflationsdruck nur leicht erhöht, weshalb der aktuelle geldpolitische Kurs weiterhin als angemessen beurteilt wird. Zwar ist die Inflation zuletzt angestiegen, sie bleibt aber weiterhin klar im Bereich, den die SNB mit Preisstabilität verbindet. Für die kommenden Quartale rechnet die SNB mit einem vorübergehenden Anstieg der Teuerung, insbesondere aufgrund höherer Energiepreise. Im Jahresverlauf 2027 dürfte sich dieser Effekt jedoch wieder abschwächen. Zudem bleibt die SNB bereit, bei Bedarf am Devisenmarkt aktiv zu werden, um angemessene monetäre Bedingungen sicherzustellen.
Ausblick & GKB Einschätzung.
Die Lage für die Notenbanken bleibt anspruchsvoll: In den grossen Wirtschaftsräumen dürfte die Inflation vorerst über dem Zielwert verharren, während das Wachstum insgesamt moderat bleibt. Der jüngste Preisauftrieb ist dabei vor allem angebotsgetrieben und hängt insbesondere mit höheren Energie- und Rohstoffkosten zusammen, weniger mit einer überhitzten Nachfrage. Dennoch wollen die Zentralbanken nicht riskieren, zu spät auf anhaltenden Inflationsdruck zu reagieren. Weitere vorsichtige Zinsschritte bleiben unserer Meinung nach deshalb möglich. Sollten sich die Energiepreise allerdings wieder beruhigen und geopolitische Spannungen nachlassen, dürfte auch der Druck auf die Geldpolitik allmählich sinken. Der Balanceakt zwischen Inflationsbekämpfung und Wachstumsrisiken bleibt jedoch vorerst bestehen.
Die SNB befindet sich im internationalen Vergleich in einer komfortablen Ausgangslage. Zwar ist die Inflation in der Schweiz zuletzt gestiegen, sie bleibt aber weiterhin tief. Als kleine, offene Volkswirtschaft ist die Schweiz jedoch stark von der Entwicklung im Ausland abhängig. Besonders relevant bleiben dabei die Konjunktur im Euroraum, geopolitische Risiken, die Energiepreise sowie die Entwicklung des Frankens. Unserer Einschätzung nach dürfte die SNB ihren Leitzins vorerst bei null Prozent belassen. Eine Normalisierung der Geldpolitik erwarten wir frühestens 2027 und nur in moderatem Ausmass. Voraussetzung dafür wären eine robuste Schweizer Konjunktur, anhaltend höhere Energiepreise und ein Franken, der nicht wieder deutlich an Stärke gewinnt. Höhere Zinsen würden der SNB unserer Meinung nach mittelfristig wieder wichtigen geldpolitischen Spielraum verschaffen. Dieser Spielraum wäre zentral, um bei einer späteren konjunkturellen Abschwächung reagieren zu können, ohne rasch erneut an die Grenze negativer Leitzinsen zurückzukehren. Deshalb halten wir eine behutsame und zeitlich spätere Normalisierung für plausibler als einen raschen Straffungspfad.