title

Immobilienanlagen Schweiz: Robuster Markt trotz schwacher Börsenentwicklung

frontifyImage
https://media.ffycdn.net/eu/graubundner-kantonalbank/TfopqtFZzMkCDtjisYxi.jpg?filename=Orbiter_Chur_Nutt-6067.jpg&assetId=eyJpZGVudGlmaWVyIjo2NzgzLCJ0eXBlIjoiYXNzZXQifQ%3D%3D&altText=GKB Hauptsitz
frontifyImageDataJson
[{"alternativeText":"GKB Hauptsitz","filename":"Orbiter_Chur_Nutt-6067.jpg","focalPoint":[0.7068607,0.6652807],"id":"eyJpZGVudGlmaWVyIjo2NzgzLCJ0eXBlIjoiYXNzZXQifQ==","previewUrl":"https://media.ffycdn.net/eu/graubundner-kantonalbank/TfopqtFZzMkCDtjisYxi.jpg"}]
frontifyImageAltText
GKB Hauptsitz
descriptionTitle

Der Schweizer Immobilienmarkt zeigte sich im dritten Quartal 2026 weiterhin robust. Wohnungsknappheit und stabile Mieterträge stützten die Immobilienwerte. Kotierte Immobilienanlagen gerieten hingegen durch gestiegene Kapitalmarktzinsen und zahlreiche Kapitalerhöhungen unter Druck, während sich nicht kotierte Anlagen weiterhin positiv entwickelten.

descriptionHideDescription
false
timeToReadActivate
false
timeToReadMode
auto
timeToReadNumber
5
Schweizer Immobilienmarkt: Wohnungsknappheit stützt Preise und Mieten

Der Schweizer Immobilienmarkt profitiert weiterhin von einer robusten Nachfrage nach Wohnraum bei gleichzeitig begrenztem Angebot. Die landesweite Leerwohnungsziffer sank auf 0.93 Prozent und fiel damit erstmals seit rund 15 Jahren unter die Marke von einem Prozent. Besonders in den wirtschaftlichen Zentren und deren Agglomerationen bleibt das Wohnungsangebot knapp.

Die geringe Bautätigkeit der vergangenen Jahre und strukturelle Hemmnisse bei der Schaffung zusätzlichen Wohnraums tragen zur angespannten Marktsituation bei. Zwar deuten steigende Baubewilligungen auf eine allmähliche Belebung der Wohnungsproduktion hin, eine rasche Entspannung ist jedoch nicht absehbar. Die Wohnungsknappheit stützt sowohl die Mietentwicklung als auch die Preise von Renditeliegenschaften und selbstgenutztem Wohneigentum.
Kotierte Immobilienanlagen: Zinsen und Kapitalerhöhungen belasten

Im Gegensatz zum robusten Direktmarkt verzeichneten kotierte Schweizer Immobilienanlagen im dritten Quartal deutliche Kursverluste. Der SXI Real Estate Funds Broad Index (SWIIT) verlor 3.78 Prozent und lag Ende September seit Jahresbeginn mit 2.97 Prozent im Minus. Noch stärker unter Druck standen Immobilienaktien (REAL), die im dritten Quartal 5.76 Prozent einbüssten und seit Jahresbeginn eine leicht negative Performance von 0,32 Prozent aufwiesen. Der kombinierte Index für Immobilienfonds und -aktien (SREAL) verzeichnete im dritten Quartal einen Rückgang von 4.29 Prozent und lag seit Jahresbeginn mit 2.16 Prozent im Minus.

Gestiegene Kapitalmarktzinsen und eine hohe Emissionstätigkeit belasteten die Börsenkurse. Gemäss Swiss Finance & Property (SFP) sanken die durchschnittlichen Aufgelder kotierter Immobilienfonds seit Jahresbeginn von 37.4 auf 27.5 Prozent, allein im dritten Quartal von 34.6 auf 27.5 Prozent. Die Ausschüttungsrendite des SWIIT stieg im dritten Quartal leicht von 2,26 auf 2,36 Prozent. Die Bewertungen unterscheiden sich deutlich: Im historischen Vergleich sind kommerzielle Immobilienfonds attraktiv bewertet, während grosse Immobilienfonds ein hohes Bewertungsniveau aufweisen.

Nicht kotierte Immobilienanlagen: Positive Entwicklung setzt sich fort

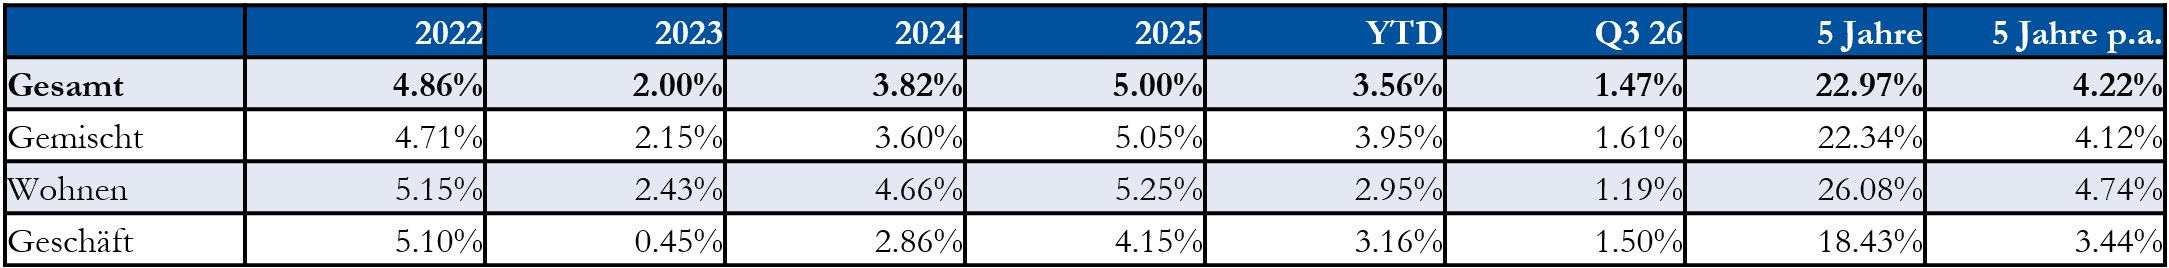
Deutlich stabiler entwickelten sich die nicht kotierten Schweizer Immobilienanlagen. Der KGAST Immo-Index, der die Immobilienanlagen der Schweizer Anlagestiftungen abbildet, erzielte im dritten Quartal eine Rendite von 1,47 Prozent und lag seit Jahresbeginn mit 3,56 Prozent im Plus. Alle drei Teilindizes entwickelten sich positiv, wobei gemischte Immobilienanlagen mit 3.95 Prozent die höchste Rendite seit Jahresbeginn erzielten. Es folgten Geschäftsliegenschaften mit 3.16 Prozent und Wohnliegenschaften mit 2.95 Prozent.

Die unterschiedliche Entwicklung gegenüber kotierten Immobilienanlagen erklärt sich teilweise durch die Bewertungsmethodik: Während Börsenkurse unmittelbar auf Zinsänderungen, Kapitalflüsse und veränderte Risikoprämien reagieren, basieren nicht kotierte Anlagen auf periodischen Immobilienbewertungen. Auch Unterschiede bei Finanzierungskosten und Portfoliozusammensetzung beeinflussen die Performance.

Die Renditeunterschiede zwischen gemischten Immobilienanlagen und Wohnimmobilienanlagen hängen unter anderem von der Portfoliozusammensetzung und der Entwicklung der Immobilienbewertungen ab. Geschäftsliegenschaften bieten häufig höhere laufende Ertragsrenditen, sind aber auch mit höheren Risiken verbunden.

KGAST Immo-Index per 30.09.2026
imagesource
frontifyImage
frontifyImage
https://media.ffycdn.net/eu/graubundner-kantonalbank/N5AB6Z3pbKcQSFPznWvb.png?filename=KGAST_Immoindex_2026.09.png&assetId=eyJpZGVudGlmaWVyIjoyMDE4MCwidHlwZSI6ImFzc2V0In0%3D
frontifyImageDataJson
[{"alternativeText":"","filename":"KGAST_Immoindex_2026.09.png","focalPoint":null,"id":"eyJpZGVudGlmaWVyIjoyMDE4MCwidHlwZSI6ImFzc2V0In0=","previewUrl":"https://media.ffycdn.net/eu/graubundner-kantonalbank/N5AB6Z3pbKcQSFPznWvb.png"}]
caption
Die positive Wertentwicklung der nicht kotierten Immobilienanlagen widerspiegelt die weiterhin soliden Fundamentaldaten des Schweizer Immobilienmarkts.
source
Quelle: KGAST-Index Factsheet / September 2026, (https://admin.kgast.fundo.ch/de/publications)
aspectRatio
original
Ausblick: Attraktive Erträge bei begrenztem Kurspotenzial

Die Aussichten für Schweizer Immobilienanlagen bleiben positiv. Die anhaltende Wohnungsknappheit, stabile Mieterträge und das begrenzte Neubauangebot sprechen für eine weiterhin solide Ertragsentwicklung. Zudem bieten Immobilienanlagen gegenüber Schweizer-Franken-Obligationen nach wie vor attraktive laufende Ausschüttungen.

Gleichzeitig dürften das Zinsumfeld, die teils hohen Bewertungen und die umfangreiche Emissionstätigkeit das kurzfristige Kurspotenzial kotierter Immobilienanlagen begrenzen. Nach den kräftigen Kursgewinnen der Vorjahre überrascht die jüngste Konsolidierung daher kaum.

Für Privatanlegerinnen und Privatanleger erfolgt der Zugang zu indirekten Schweizer Immobilienanlagen hauptsächlich über kotierte Immobilienfonds und Immobilienaktien. Diese bleiben ein wichtiger Baustein zur Diversifikation des Portfolios. Angesichts der unterschiedlichen Bewertungen und des begrenzten kurzfristigen Kurspotenzials ist die GKB in kotierten Schweizer Immobilienanlagen derzeit neutral positioniert.

Für das vierte Quartal 2026 haben verschiedene Anbieter nicht kotierter Schweizer Immobilienanlagen weitere Kapitalerhöhungen angekündigt, darunter Swisscanto, Akara und Swiss Prime Site. Diese Anlagegefässe richten sich überwiegend an Schweizer Vorsorgeeinrichtungen und stehen Privatanlegerinnen und Privatanlegern in der Regel nicht offen. Für Pensionskassen ergeben sich dadurch zusätzliche Möglichkeiten, bestehende Immobilienpositionen auszubauen oder neue Investitionen zu tätigen. Weitere Informationen zu den geplanten Kapitalerhöhungen und Zeichnungsmöglichkeiten erhalten interessierte Vorsorgeeinrichtungen bei ihrer Kundenberaterin oder ihrem Kundenberater der GKB.

Aktuell informiert - mit den GKB Finanz-News
Ihr täglicher Überblick über aktuelle Finanznachrichten.
zu den GKB Finanz-News
https://media.ffycdn.net/eu/graubundner-kantonalbank/krBYRRhyvnuRV6HFmmkg.jpg?filename=AelpliseeArosa_Mathis.jpg&assetId=eyJpZGVudGlmaWVyIjoxMDY4MCwidHlwZSI6ImFzc2V0In0%3D&altText=Älplisee Arosa
[{"alternativeText":"Älplisee Arosa","filename":"AelpliseeArosa_Mathis.jpg","focalPoint":[0.4740095,0.4405671],"id":"eyJpZGVudGlmaWVyIjoxMDY4MCwidHlwZSI6ImFzc2V0In0=","previewUrl":"https://media.ffycdn.net/eu/graubundner-kantonalbank/krBYRRhyvnuRV6HFmmkg.jpg"}]
Älplisee Arosa
right