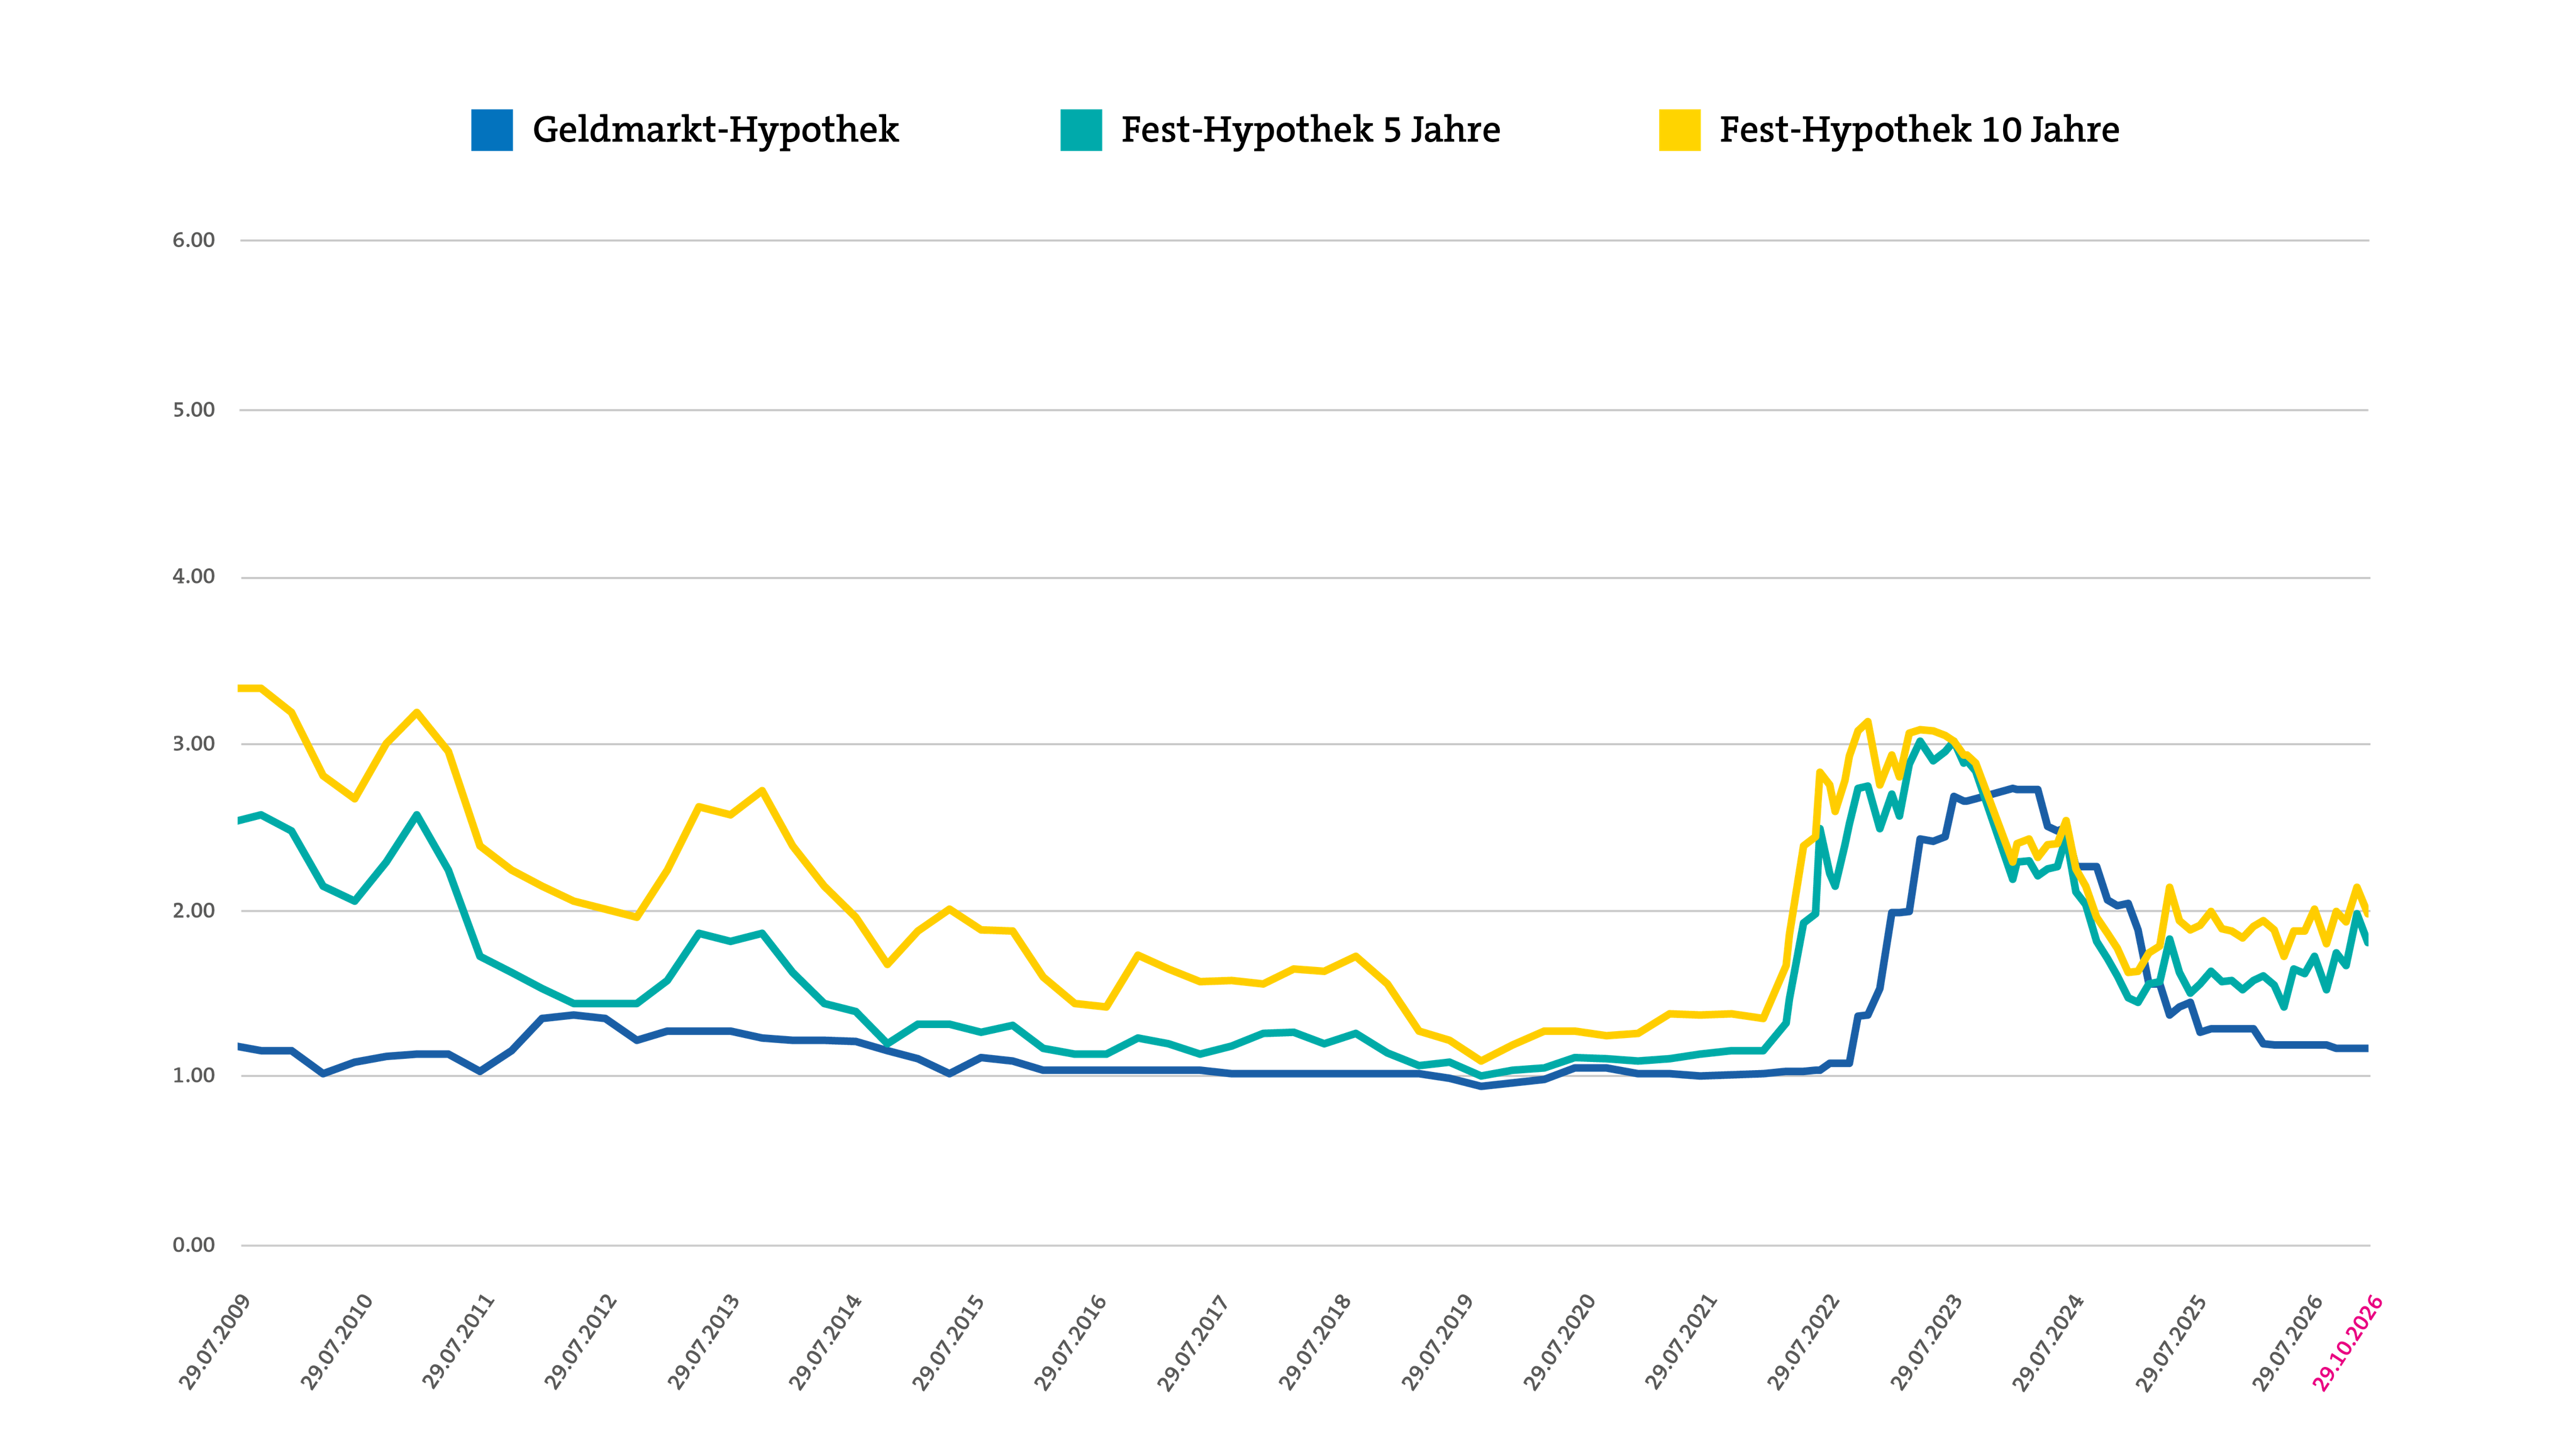
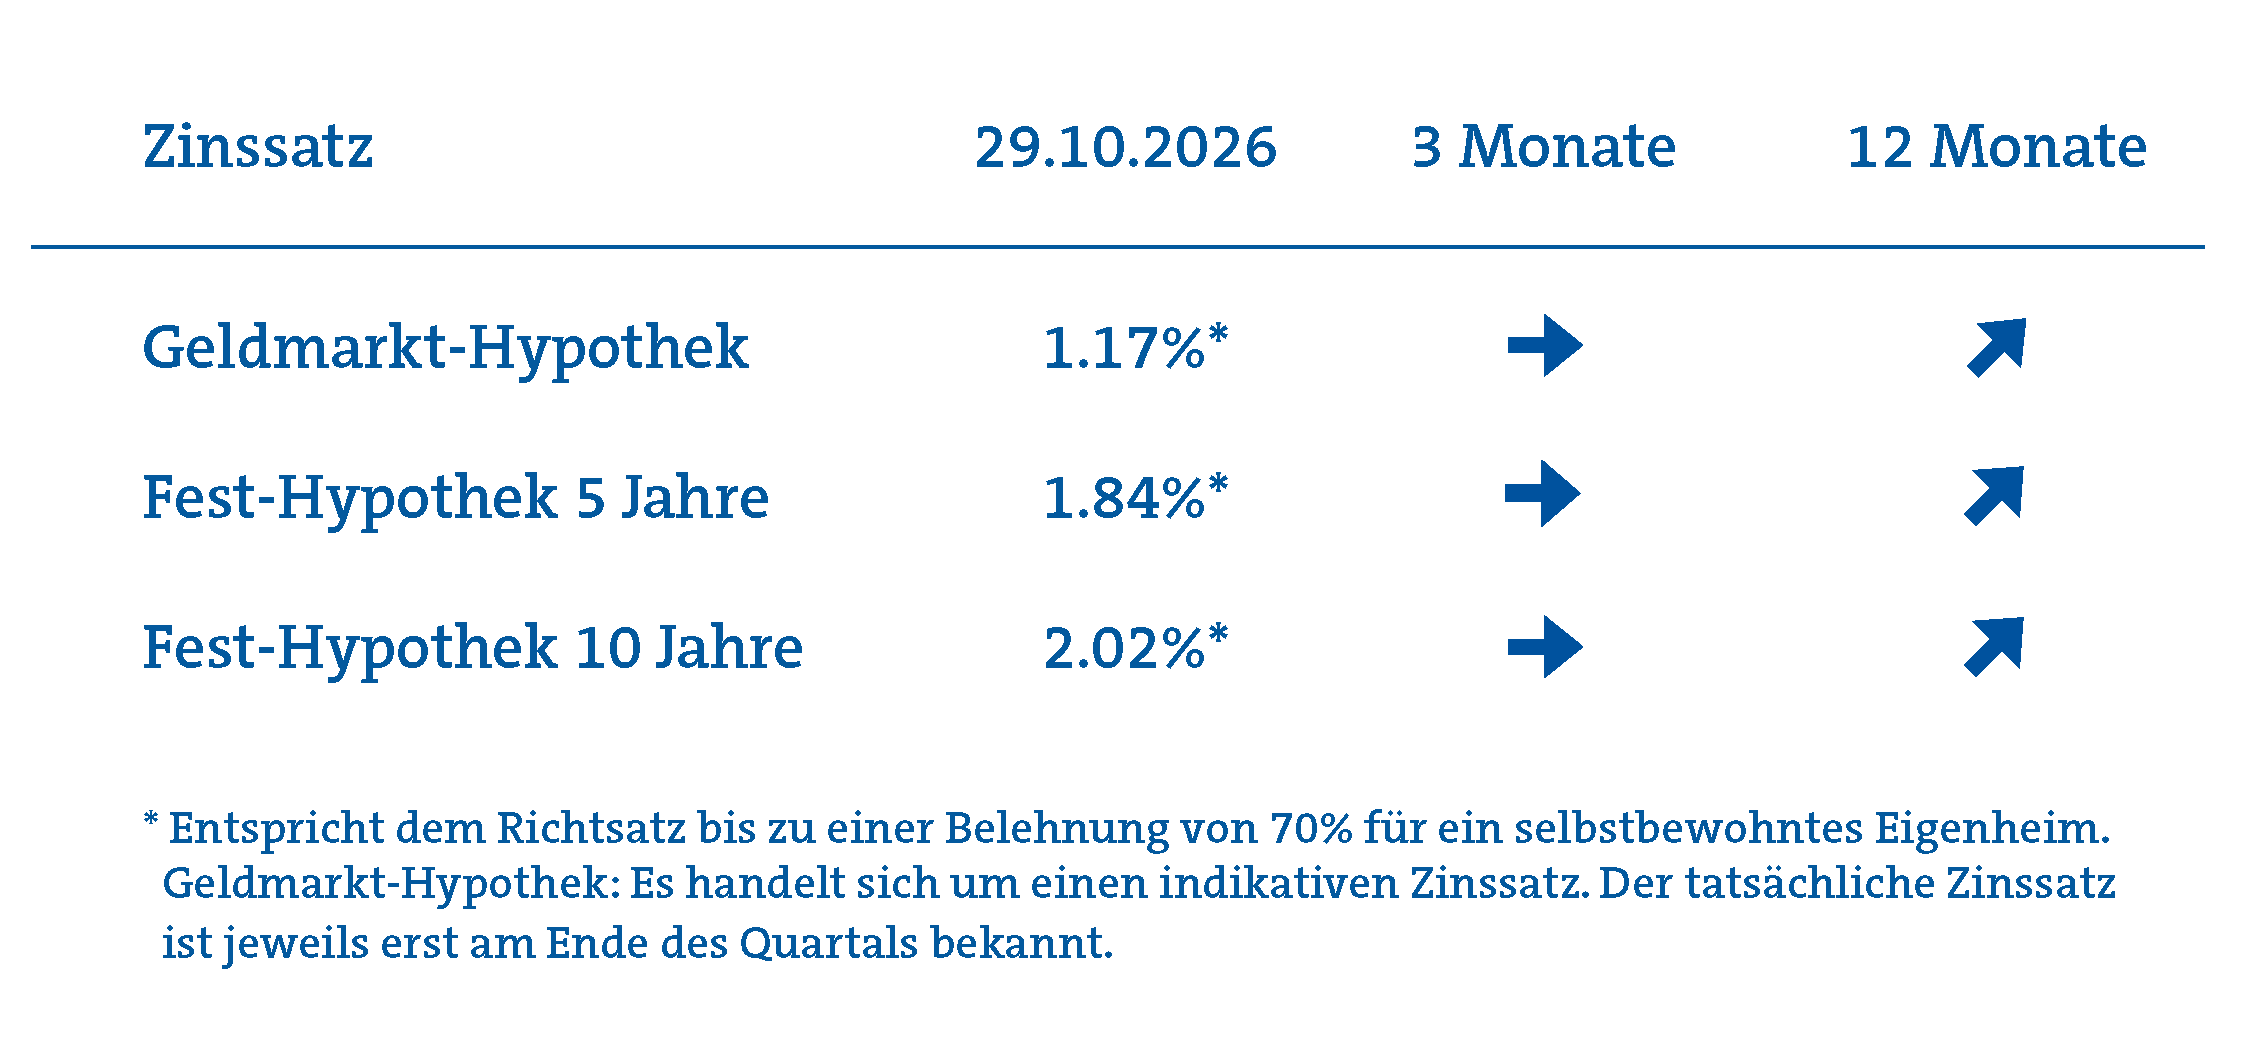
Die Schweizerische Nationalbank (SNB) hat den Leitzins anlässlich ihrer geldpolitischen Lagebeurteilung im September bei 0.0% belassen. Entlang der Zinskurve steigen die CHF-Swap-Renditen bis zu einer Laufzeit von 10 Jahren auf rund 0.70%. In den vergangenen Monaten wiesen die Zinsen erhöhte Schwankungen auf.
Im Oktober kamen die wichtigsten Impulse von den internationalen Anleihemärkten. Die Rendite der 10-jährigen deutschen Bundesanleihe erreichte Ende September einen Mehrjahreshöchststand. Danach setzte bei Technologie- und Halbleiteraktien ein Ausverkauf ein und die Anleger suchten Zuflucht in sicheren Staatsanleihen. In der Folge sanken die Renditen wieder deutlich. Die Schweizer Franken Zinsen machten diese Bewegung mit, wenn auch in etwas geringerem Ausmass. Gleichzeitig zogen die Ölpreise aufgrund der ungelösten Lage im Nahen Osten wieder an und sorgten für zusätzliche Schwankungen.
Die Teuerung stieg im September auf 1.0%, was zu einem wesentlichen Teil auf die höheren Energiepreise zurückzuführen ist. Doch auch die Kerninflation, also die Teuerung ohne schwankungsanfällige Güter wie Energie und frische Nahrungsmittel, erhöhte sich leicht auf 0.5%. Die Schweizer Wirtschaft hat sich im ersten Halbjahr 2026 überraschend gut entwickelt und auch die Frühindikatoren zeichnen ein positives Bild. Hinzu kommt der schwächere Franken: Er verteuert die Importe und verstärkt so den Preisauftrieb. Unter dem Strich sehen wir damit zunehmende inflationäre Tendenzen. Wie sich die Inflation weiter entwickelt, hängt allerdings massgeblich vom Verlauf der Energiepreise ab.
Die wirtschaftlichen Aussichten sind gut und die erwartete Inflation liegt im Zielband der Schweizerischen Nationalbank (SNB) von 0 bis 2%. Die expansive Geldpolitik der Nationalbank ist damit aus unserer Sicht nicht mehr angemessen. Wir erwarten deshalb, dass die SNB ihren Leitzins im ersten Halbjahr 2027 um 25 Basispunkte anhebt.