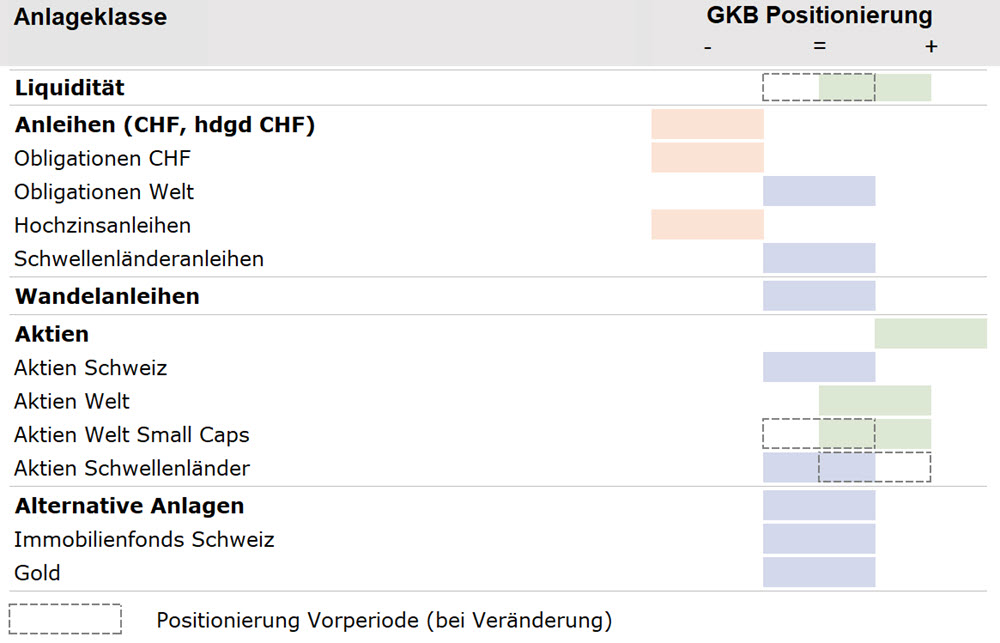
Obligationen: Die Inflation in der Schweiz ist von tiefem Niveau leicht gestiegen – bewegt sich damit weiterhin im Zielband der SNB sowie deren Inflationsprognose. Die Abschwächung des Schweizer Frankens und eine solide Konjunkturentwicklung dürften ebenfalls inflationär wirken. Wichtigster kurzfristiger Einflussfaktor stellen die Energiepreise dar: Wie hoch der Ölpreis steigt und wie lange er auf einem erhöhten Niveau verharrt, ist entscheidend für die Abschätzung der Zinsentwicklung. Wir erwarten in diesem Jahr einen unveränderten SNB-Leitzins von null Prozent. Die Europäische Zentralbank hat die Leitzinsen angesichts deutlich angestiegener Inflationsraten bereits im Juni und im September erhöht und dürfte diese weiter anheben. Angesichts des aktuell schwachen Wachstums erachten wir zusätzliche Zinserhöhungen über das bereits eingepreiste Ausmass hinaus als eher unwahrscheinlich. Die langfristigen Inflationserwartungen haben sich derweil nicht substanziell verändert und unterstreichen damit das grundsätzliche Vertrauen in die Zentralbank. Auch in den USA verharrt die Inflation auf einem zu hohen Niveau, weshalb sich die Notenbank im September zu einer ersten Leitzinserhöhung veranlasst sah. Für den weiteren Jahresverlauf erwarten wir einen weiteren Zinsschritt. Aktuell halten wir bei Obligationen ein Untergewicht.
Aktien: Die Aktienmärkte zeigen sich trotz heftigen Gegenwinds resilient. Obwohl die Ölpreise steigen, die Inflation hartnäckig hoch ist und die Zinsen nach oben ausbrechen, notieren die grossen Aktienindizes nur leicht unter ihren Höchstständen. Dies liegt an den robusten Fundamentaldaten und dem hohen Gewinnwachstum der Unternehmen, insbesondere in den USA. Die Gewinnerwartungen für die nächsten Quartale wurden in den letzten Wochen nach oben revidiert. Das Wachstum wird weiterhin stark von KI-Investitionen angetrieben, während der Rückenwind durch die Geldpolitik abnimmt. Innerhalb der GKB Anlagestrategie sind Aktien übergewichtet – das Übergewicht wird umgesetzt über Emerging Markets, globale Small Caps und Wachstumsunternehmen (Nasdaq 100). Die Bausteine Gesundheitswesen und Infrastruktur werden beibehalten und stabilisieren die Aktien Welt Quote bei Rücksetzern.
Alternative Anlagen: Die regen Kapitalmarkttransaktion haben Schweizer Immobilienfonds, gemessen am SWIIT, belastet. Wir erachten die Entwicklung nicht als Trendbruch, sondern sehen eine gesunde Konsolidierung auf erhöhtem Niveau. Tendenziell gehören die Sommermonate zu den schwächsten – die Umsätze sind dünn und schon kleinere Transaktionen beeinflussen den Kurs. Wir rechnen damit, dass das letzte Quartal wie gewöhnlich seine Stärke zeigen und den Index wieder in die positive Zone bringen wird. Eine vergleichbare Entwicklung erwarten wir auch für Immobilienaktien. Aktuell halten wir bei Immobilien Schweiz ein neutrales Gewicht.
Gold befindet sich seit Juni in einer grösseren Spannbreite zwischen 4'000 und 4'500 US-Dollar. Verschiedene Kräfte wirken auf das Gold ein. Die angestiegene Rendite bei 10-jährigen US-Staatsanleihen sowie insbesondere der stärkere US-Dollar belasten das Edelmetall. Unterstützung findet Gold bei Zentralbanken und seit einigen Wochen auch wieder von den Gold-ETFs. Einige Marktteilnehmer sind trotz hoher Zinsen wieder zurückgekommen – eine hohe Staatsverschuldung und der nach wie vor ungelöste Iran-Krieg sorgen für Bedenken. Während wir mittelfristig nach wie vor von Gold überzeugt sind, schliessen wir eine kurzfristige Korrektur nicht aus. Aktuell halten wir bei Gold ein neutrales Gewicht.